

Ao minutoAtualizado há 37 min • 11h13
Juros da dívida francesa voltam a acelerar. Tecnológicas arrastam Europa para o vermelho
Acompanhe, ao minuto, a evolução do mercado desta segunda-feira.

há 37 min.11h13
Euribor sobe de novo a três, a seis e a 12 meses
A taxa Euribor subiu esta terça-feira novamente a três, a seis e a 12 meses em relação a segunda-feira.
A taxa Euribor a seis meses, que passou em janeiro de 2024 a ser a mais utilizada em Portugal nos créditos à habitação com taxa variável, avançou hoje, ao ser fixada em 3,017%, mais 0,023 pontos percentuais que na segunda-feira.
No prazo de 12 meses, a taxa Euribor também subiu hoje, para 3,245%, mais 0,012 pontos que na véspera.
A Euribor a três meses avançou hoje, ao ser fixada em 2,646%, mais 0,003 pontos.
Em 10 de setembro, como esperado pelos mercados, o Banco Central Europeu (BCE) subiu as taxas diretoras, em 25 pontos base, depois de as ter mantido em julho.
Em junho, o BCE tinha subido, pela primeira vez desde setembro de 2023, as taxas diretoras, designadamente 25 pontos base, depois de as manter em abril, pela sétima reunião consecutiva e de oito reduções desde que a entidade iniciou o ciclo de cortes em junho de 2024.
A próxima reunião de política monetária do BCE realiza-se em 28 e 29 de outubro em Frankfurt.
As Euribor são fixadas pela média das taxas às quais um conjunto de 21 bancos da zona euro está disposto a emprestar dinheiro entre si no mercado interbancário.
há 48 min.11h02
Juros da dívida francesa voltam a acelerar. "Spread" face à Alemanha ultrapassa os 150 pontos
Os receios em torno do futuro das contas públicas francesas não estão a dar descanso às obrigações do país. Apesar de terem arrancado o dia com ligeiros alívios, o juro da divida francesa a dez anos voltou a acelerar esta manhã e está, neste momento, a agravar-se em 2,6 pontos base para 4,96% - o valor mais elevado desde julho de 2002, há mais de 24 anos.
O "spread", ou seja, a diferença face aos juros das obrigações alemãs na mesma maturidade voltou a ultrapassar os 150 pontos base, fixando-se agora nos 153 pontos. É o valor mais elevado desde o arranque de outubro deste ano, quando o "spread" entre o que os investidores exigem para deter as duas dívidas alcançou os 159 pontos.
Leia mais aqui.
09h45

Tecnológicas arrastam Europa para o vermelho. ABB afunda mais de 5%
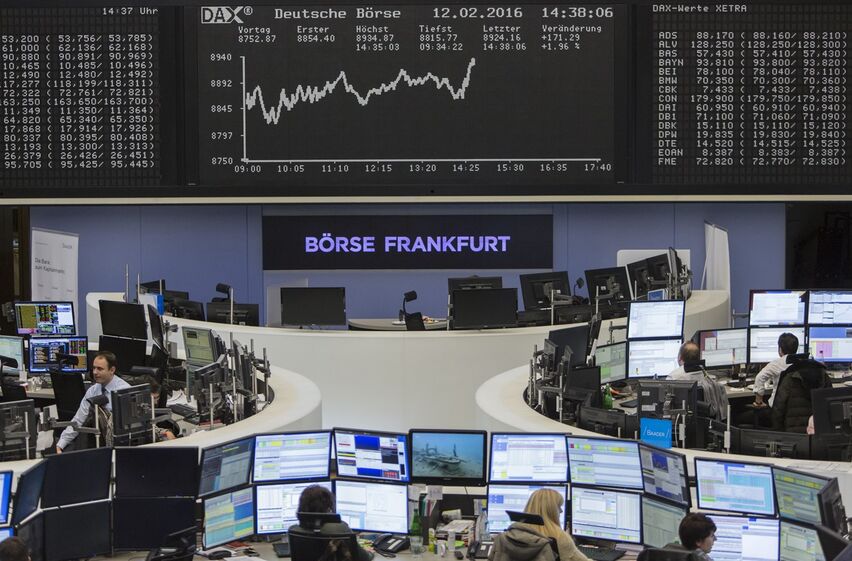
As principais praças europeias estão pintadas de vermelho esta terça-feira, num dia em que os principais nomes do setor da inteligência artificial (IA) estão a ser penalizados pelos investidores, depois de a sessão de estreia da empresa de infraestruturas de centros de dados Elice ter registado um péssimo desempenho.
A esta hora, o Stoxx 600 - "benchmark" para a negociação europeia - cai 0,66% para 635,35 pontos, depois de já ter encerrado a sessão anterior a desvalorizar 0,8%. O setor tecnológico é um dos que mais perde esta manhã, ao ceder 1,72%, só superado pelas quedas registadas no setor industrial (-2,11%).
Depois de uma recuperação na segunda-feira por parte das fabricantes de semicondutores em Wall Street, a estreia em bolsa da sul-coreana Elice veio relembrar o mercado que os receios em torno da IA estão ainda longe de serem afastados completamente. A tecnológica chegou a cair 33% na bolsa de Seul.
Confrontados com um novo "sell-off" no setor tecnológico, os investidores estão a optar por reforçar as suas posições em setores mais defensivos do mercado europeu. No entanto, a subida dos juros da dívida, aliadas às preocupações com as finanças públicas de vários países - principalmente de França -, estão a pintar um cenário cada vez mais pessimista.
"Há ecos da era das 'dot.com', quando os mercados obrigacionistas foram dos primeiros a questionar a sustentabilidade do financiamento da expansão da internet", explica Roger Lee, diretor de estratégia de ações da Cavendish, à Bloomberg. "A questão fundamental é saber se uma dinâmica semelhante está a começar a surgir hoje em dia. A maioria das bolhas de mercado acaba por rebentar não porque o entusiasmo se esgote, mas porque o financiamento se torna cada vez mais difícil", acrescenta.
Entre as principais movimentações de mercado, a tecnológica ABB afunda 5,33%, mesmo depois de ter registado encomendas no terceiro trimestre que superaram as expectativas. No entanto, e de acordo com um analista do Citi, considera que é necessário "ver uma melhoria no sentimento de mercado em torno da IA para levar as ações a valorizarem".
Quanto aos resultados por praça, o alemão DAX desce 0,93%, o francês CAC-40 desvaloriza 0,48%, o espanhol Ibex desvaloriza 0,37%, enquanto o italiano FTSEMIB cede 0,88%, o britânico FTSE 100 cai 0,47% e o neerlandês AEX desliza 0,7%.
09h06
Juros franceses aliviam de máximos de 24 anos
Os juros das dívidas soberanas da Zona Euro estão a aliviar esta terça-feira, depois da escalada do dia anterior que levou a "yield" das obrigações francesas a tocar no valor mais elevado em 24 anos. Os motins registados ao longo do fim de semana no país estão a agravar as preocupações relativamente às finanças públicas gaulesas, que, mesmo antes dos tumultos, já se encontravam sob pressão.
No entanto, esta terça-feira, o "sell-off" nas ações tecnológicas está a levar os investidores à procura de ativos mais seguros para investirem. Além disso, uma procura recorde na mais recente ida do Japão ao mercado de dívida está a alimentar o apetite dos "traders" por obrigações.
Neste momento, o juro da dívida francesa a dez anos, maturidade de referência, está a aliviar 2,4 pontos base para 4,909%, depois de ter tocado nos 4,933% no dia anterior. Por sua vez, a "yield" das "Bunds" alemãs cai em menor escalada, 1,3 pontos para 3,438%, reduzindo o "spread" entre os juros gauleses e alemães para 147 pontos.
Nos países da Europa do Sul, a tendência também é de alívio, com os juros da dívida portuguesa na maturidade de referência a caírem 1,7 pontos base para 3,912% e os da espanhola a cederem 1,4 pontos para 4,053%. Em Itália, a queda é de 1,6 pontos para 4,549%.
Fora da Zona Euro, os juros das "Gilts" britânicas na maturidade de referência registam perdas de apenas 0,4 pontos base para 5,426%. Já a "yield" das "Tresuries" norte-americana segue a cair 1,9 pontos para 5,121%, depois de ter registado uma subida de 52,9 pontos nos últimos três meses.
08h37
Euro recupera após tumultos em França pressionarem moeda. Dólar em queda
O euro está a conseguir recuperar alguma das perdas da sessão anterior, quando chegou a cair 0,5%, pressionado pelo clima de forte contestação social que se fez viver em França durante o fim de semana. Os motins levaram os investidores a afastarem-se de ativos europeus, numa altura em que as contas públicas pouco promissoras intensificam receios de uma crise mais penalizadora.
A esta hora, o euro acelera 0,15% para 1,1230 dólares, embora a recuperação não se esteja a registar face à maioria das divisas do G10. Por sua vez, a libra avança 0,35% para 1,3351 dólares, depois de ter sido divulgado que a taxa de desemprego no Reino Unido caiu de 4,9% para 4,7% nos três meses acabados em agosto face ao período anterior.
Já o dólar perde 0,25% para 158,10 ienes, após a mais recente ida ao mercado de dívida por parte do Japão ter registado uma procura recorde - um sinal que os rendimentos elevados das obrigações está a atrair cada vez mais investidores, especialmente domésticos, ao mercado.
Com um leilão de obrigações japonesas sólido e os futuros a indicarem uma trégua para a dívida francesa, verifica-se "alguma reversão das operações de fuga para a segurança", explica Chris Weston, diretor de investigação do Pepperstone Group, à Bloomberg. "O mercado está investido em força nos dólares americanos e está a retirar um pouco do excesso", acrescenta.
08h37
Ouro volta a cair mas mantém-se acima dos 4.100 dólares
O ouro está a negociar com perdas ligeiras esta terça-feira, num dia marcado por uma nova subida nos preços do petróleo, que levou o crude de referência para a Europa de volta aos 110 dólares por barril. A escalada nos preços da energia está a levar os investidores a anteciparem uma inflação mais elevada e uma atitude mais "hawkish" da Reserva Federal (Fed) norte-americana, pressionado o metal amarelo.
A esta hora, o ouro cede 0,20% para 4.132,50 dólares por onça, depois de já ter caído 0,6% na sessão anterior. A pressão por parte dos preços do petróleo surge depois de o vice-presidente do Irão ter afirmado que o país "não tinha outra escolha" senão assegurar o controlo sobre o estreito de Ormuz. Também a Administração Trump está a ter dificuldades em avançar com o acordo alcançado com a Rússia para introduzir toneladas de gasóleo no mercado.
O metal amarelo está ainda a ser pressionado por juros da dívida norte-americana elevados, com o movimento de venda de obrigações francesas a contagiar os dois lados do Atlântico, referem os analistas do ANZ Research, numa nota a que o Wall Street Journal teve acesso. "A liquidez também se está a revelar baixa, com os investidores a manifestarem incerteza quanto às perspetivas para as taxas de juro", acrescentam.
Neste momento, o mercado de "swaps" não vê a Fed a mexer nas taxas de juro na reunião que se realiza entre 27 e 28 de outubro. No entanto, uma subida de 25 pontos base é dada quase como certa em dezembro, com os investidores a anteciparem, pelo menos, mais dois apertos até outubro do próximo ano.
O ouro tem conseguido manter-se acima do nível dos 4.100 dólares por onça em outubro, consolidando após uma queda de mais de 6% no mês anterior. O metal amarelo foi pressionado por um reforço da posição do dólar e por uma escalada nos juros da dívida norte-americana - fatores que continua a enfrentar e que poderão ditar novas quedas no futuro.
07h55
Petróleo volta a ultrapassar os 110 dólares após ameaças do Irão
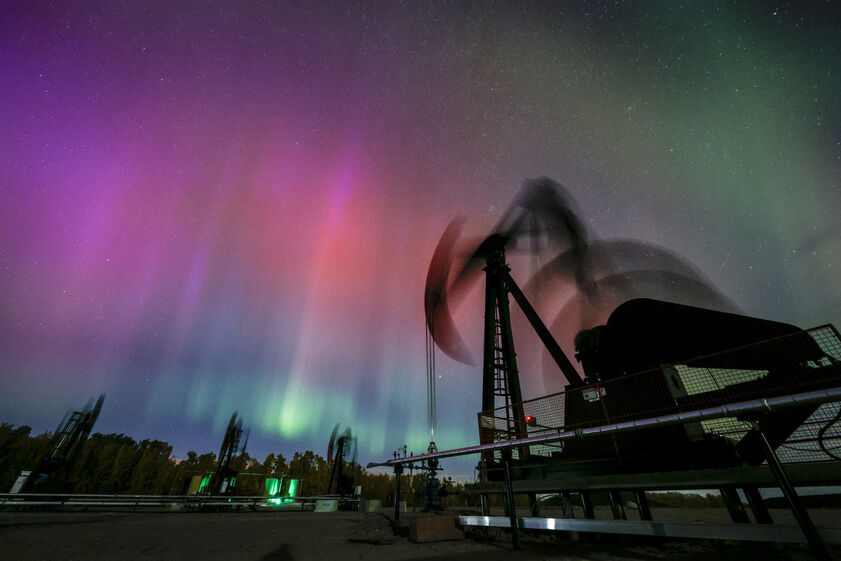
O barril de petróleo está a negociar novamente acima dos 110 dólares, em máximos de cinco meses, numa altura em que os investidores se preparam para novos ataques do Irão no estreito de Ormuz - via marítima por onde passa um quinto de todo o petróleo e gás natural consumidos pelo mundo.
A esta hora, o Brent do Mar Norte - "benchmark" para a Europa - acelera 0,7% para 110,32 dólares por barril, enquanto o West Texas Intermediate (WTI) até cai 0,20% para 98,35 dólares, tendo ficado muito próximo dos 100 dólares durante a madrugada. Por sua vez, o gás natural negociado em Amesterdão cede 0,16% para 87,90 euros por megawatt por hora.
Na segunda-feira, o vice-presidente do Irão, Reza Aref, afirmou que o país "não tem outra escolha" senão assegurar o controlo sobre o estreito de Ormuz para conseguir salvaguardar a sua segurança, de acordo com a agência de notícias pública IRNA. As declarações surgem numa altura em que petroleiros continuam a ser atacados na via marítima, ao mesmo tempo que infraestrutura energética no Médio Oriente está na mira do grupo rebelde Houthis.
Durante um encontro com o primeiro-ministro russo, Aref afirmou ainda que a República Islâmica está a assegurar a passagem pelo estreito para nações aliadas, mas deixou claro que são os "EUA os responsáveis pela situação atual e têm de pagar o preço por isso". Apesar das tensões crispadas, Washington assegura que os fluxos de crude no golfo Pérsico já recuperaram 80% dos níveis pré-guerra.
"Os riscos para os preços do petróleo apontam claramente para uma subida", explica Hamad Hussain, economista especializado em matérias-primas da Capital Economics, à Bloomberg. A escalada dos ataques a navios aumenta a possibilidade de uma "nova queda na oferta de petróleo e de uma subida contínua dos preços", acrescentou.
07h20
IPO falhado no setor da IA pinta Ásia e Europa de vermelho
As principais praças asiáticas encerraram a sessão desta terça-feira pintadas de vermelho, numa madrugada marcada por um novo "sell-off" no setor tecnológico, nomeadamente nas ações ligadas à inteligência artificial (IA). O gatilho acabou por ser a entrada em bolsa da empresa de infraestruturas de centros de dados Elice, que chegou a cair cerca de 33% na sua sessão de estreia.
Neste momento, o MSCI Asia Pacific - "benchmark" para a negociação asiática - está a desvalorizar mais de 1,3%, divergindo dos ganhos registados em Wall Street. O sul-coreano Kospi - visto como um barómetro para a negociação de IA - encabeçou as perdas regionais, ao ceder 4%, num dia em que o peso pesado do setor dos semicondutores SK Hynix atingiu mínimos de abril deste ano.
Pela Europa, a negociação de futuros aponta para uma abertura em território negativo, com o Euro Stoxx 50 a ceder 0,56%. A menor exposição das ações regionais ao setor tecnológico está a proteger o mais seleto índice europeu de quedas de maior dimensão, embora o pessimismo esteja alastrado um pouco por todos os cantos do mercado acionista.
"Os investidores continuam numa postura de aversão ao risco, sendo o aumento das taxas de rendibilidade das obrigações e a persistência dos preços da energia as principais preocupações. Continuam também a pairar dúvidas sobre a sustentabilidade do 'boom' dos ativos relacionados com a IA, com os custos de financiamento mais elevados a representarem um risco de atrasos nos projetos ou mesmo de cancelamentos", afirma Frederic Neumann, economista-chefe para a Ásia do HSBC Holdings, à Bloomberg.
Os investidores viram agora atenções para uma série de resultados trimestrais que poderão vir a definir o sentimento de negociação nos próximos dias. Entre as grandes empresas do setor tecnológico que vão apresentar contas ao mercado, o claro destaque vai para a Meta e para a Tesla na quarta-feira, duas das chamadas "Sete Magníficas", mas ainda hoje os "traders" vão ter oportunidade de analisar os resultados da Netflix.
Entre as restantes principais praças da região, os chineses Hang Seng e Shanghai Composite cederam 1,13% e 0,25%, respetivamente, enquanto o japonês Nikkei 225 caiu 1,35%. Por sua vez, o australiano S&P/ASX 200 deslizou 0,33%.

Últimos eventos
Últimos eventos11h13
11h02
09h45
09h06
08h37
08h37
07h55
07h20
Mais lidas


Aqui as marcas podem contar as suas histórias e experiências.